Melden Sie sich an — wir schließen die Aktion für Sie ab. Kein Konto? Registrieren
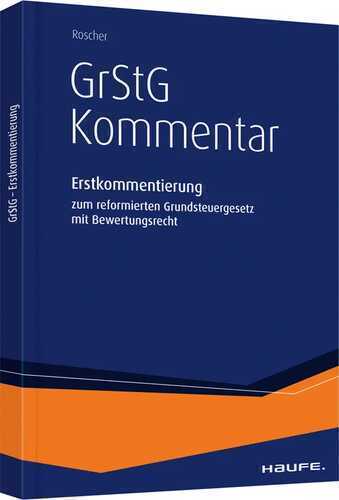
GrStG-Kommentar
Ab 2022 müssen alle rund 35 Millionen wirtschaftliche Einheiten des Grundbesitzes in Deutschland neu bewertet werden, danach jeweils alle sieben Jahre. Die erste Hauptfeststellung zur Feststellung der neuen Grundsteuerwerte erfolgt auf den 1.1.2022. Die auf diesen Zeitpunkt festgestellten Grundsteuerwerte gelten erstmals für die Grundsteuer ab 2025.
In diesem Kommentar finden Sie alle Neuerungen des reformierten Grundsteuergesetzes und im dazugehörenden Bewertungsrecht kompakt und aktuell erläutert.
Feststellung von Grundsteuerwerten (§§ 219 - 227 BewG)
Bewertung des Grundvermögens
Bewertung des land- und forstwirtschaftlichen Vermögens
Einführung neuer Grundsteuervergünstigungen
Einführung einer sog. Grundsteuer C (gesonderter Hebesatz aus städtebaulichen Gründen auf baureife unbebaute Grundstücke) ab 1.1.2025
Vorteile:
Klarer Fokus auf die Reform-Vorschriften in GrStG und BewG
Kompakte Übersicht über die neuen bzw. geänderten Vorschriften
Voranstellung eines Fassungsvergleichs (Synopse GrStG)
Mit dieser frühen Erstkommentierung sind Sie auf Augenhöhe mit der Verwaltung.
Der Autor Michael Roscher , in der Bundesfinanzverwaltung tätig, ist u.a. Experte der einschlägigen Rechtsmaterie und langjähriger Autor zu Grundsteuer und zum Bewertungsrecht.
▾ Mehr lesen▴ Ausblenden
Zum Tausch verfuegbar
0Niemand bietet diesen Tausch gerade an.
Benachrichtigen, wenn verfügbarBewertungen
Bu kitaba henüz yorum yapılmamış. İlk yorumu sen yaz.