Accedi per continuare — completeremo l’operazione per te. Non hai un account? Registrati
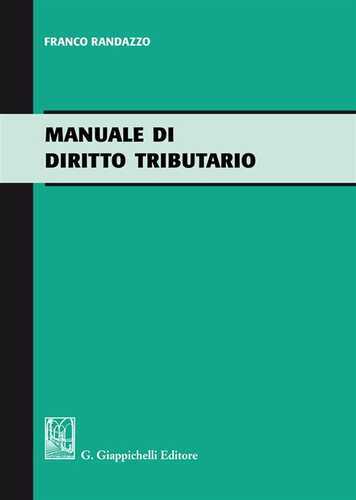
Manuale di diritto tributario
II tributo è un'entrata pubblica di tipo coattivo. Questo primo connotato differenzia il tributo dalle altre entrate dello Stato e degli pubblici minori che sono acquisite iure privatorum, ossia mediante l'esercizio di attività di diritto privato della pubblica amministrazione (come nella locazione o nella vendita di un immobile o nella gestione d'imprese in regime privatistico, ecc.). Il tributo non deriva da rapporti contrattuali, ma dalla legge e, in conseguenza di essa, dall'attività pubblicistica esercitata iure imperii, nello svolgimento di una funzione fondata e disciplinata dalla legge. Viene così individuato quell'ampio genus delle prestazioni patrimoniali imposte, cui fa riferimento l'art. 23 Cost., non caratterizzate da corrispettività come nelle entrate di diritto privato, ma nelle quali l'acquisizione delle risorse patrimoniali avviene coattivamente al verificarsi di atti o fatti che la legge prevede come fonte di obbligazioni a favore dell'ente pubblico e quale risultato dell'esercizio di potestà pubbliche di prelievo coattivo normativamente disciplinate...
▾ Leggi tutto▴ Riduci
Disponibile per scambio
0Al momento nessuno lo offre in scambio.
Avvisami quando disponibileRecensioni
Ancora nessuna recensione per questo libro. Scrivi tu la prima.